Domain hgbf.de kaufen?
Wir ziehen mit dem Projekt
hgbf.de um.
Sind Sie am Kauf der Domain
hgbf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hgbf.de kaufen?
Ist die Anbindung zu langsam?
Das hängt von der spezifischen Situation ab. Es kann sein, dass die Anbindung zu langsam ist, wenn es zu Verzögerungen beim Laden von Webseiten oder beim Herunterladen von Dateien kommt. Es kann jedoch auch sein, dass die Anbindung für die meisten Aufgaben ausreichend schnell ist, aber bei bestimmten Anwendungen oder Aktivitäten als zu langsam empfunden wird. **
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Ähnliche Suchbegriffe für Anbindung
Top-Angebote
Produkte zum Begriff Anbindung:

-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Wie ist die ÖPNV-Anbindung im Ruhrgebiet?
Die ÖPNV-Anbindung im Ruhrgebiet ist generell gut ausgebaut. Es gibt ein dichtes Netz von Bus- und Bahnverbindungen, die die verschiedenen Städte und Gemeinden miteinander verbinden. Zudem gibt es mehrere S-Bahn- und U-Bahn-Linien, die eine schnelle und bequeme Fortbewegung innerhalb des Ruhrgebiets ermöglichen. **
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
Ist der Jahresabschluss die Bilanz?
Nein, der Jahresabschluss besteht aus mehreren Bestandteilen, von denen die Bilanz nur ein Teil ist. Der Jahresabschluss umfasst neben der Bilanz auch die Gewinn- und Verlustrechnung, den Anhang und den Lagebericht. Die Bilanz ist jedoch ein zentraler Bestandteil des Jahresabschlusses, da sie die finanzielle Situation eines Unternehmens zu einem bestimmten Zeitpunkt darstellt. Sie zeigt die Vermögenswerte, Schulden und das Eigenkapital des Unternehmens auf einen Blick. Der Jahresabschluss dient dazu, die wirtschaftliche Lage und die Entwicklung des Unternehmens transparent und nachvollziehbar darzustellen. **
Top-Angebote
Produkte zum Begriff Anbindung:
-
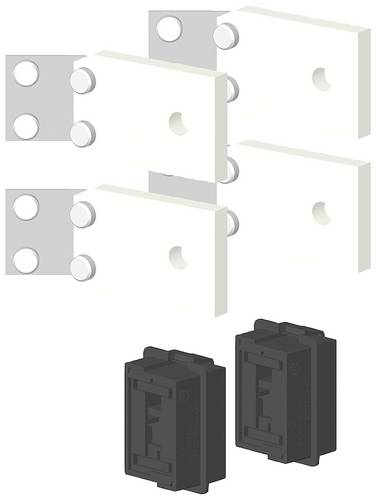
Siemens 8PQ40002BA22 SIVACON S4 N/PE Anbindung Kabelraum Anbindung 1St.SIVACON S4 N/PE Anbindung Kabelraum Der Energieverteiler SIVACON S4 ist ein wirtschaftliches System aus Gehäuse und SENTRON Komponenten. Der Energieverteiler SIVACON S4 ist ein System zur Herstellung einer bauartnachgewiesenen Schaltgerätekombination. Er bietet eine sichere, durchgängige und wirtschaftliche Energieverteilung bis 4.000 A. Aufgrund des modularen Aufbaus des Systems kann dieses an nahezu jede Anforderung flexibel angepasst werden. Unterschiedliche Einbautechniken, abgestimmt auf Komponenten mit variablen Zubehör passen sich optimal den wechselnden Anforderungen der Energieverteilung an. Die Konfigurationssoftware SIMARIS configuration unterstützt von der Planung bis zur Dokumentation des Energieverteilers SIVACON und der Installationsverteiler ALPHA UNIVERSAL. Die Siemens Energieverteiler SIVACON zeichnen sich vor allem aus durch: 1. Die Konfigurationssoftware SIMARIS configuration erhöht die Planungssicherheit und spart Zeit bei der Angebotskalkulation, wie auch Anlagendokumentation. 2. Im Betrieb verhindert ein effizientes, auf die Komponenten abgestimmtes Belüftungssystem Hitzestaus und Wärmenester, verringert das Derating und sorgt so für dauerhafte Anlagenverfügbarkeit. 3. Die Form der inneren Unterteilung bis 4b kann durch Standardkomponenten optimal realisiert werden. 4. Der Aufbau des Energieverteilers SIVACON S4 vereinfacht das Anschließen und den Einbau der Geräte. 5. Durch tiefenverstellbare Geräteträger ergibt sich bei geringer Bausteinvarianz ein Hö44,58 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Siemens 8PQ40002BA22 SIVACON S4 N/PE Anbindung Kabelraum Anbindung 1 St.SIVACON S4 N/PE Anbindung Kabelraum Der Energieverteiler SIVACON S4 ist ein wirtschaftliches System aus Gehäuse und SENTRON Komponenten. Der Energieverteiler SIVACON S4 ist ein System zur Herstellung einer bauartnachgewiesenen Schaltgerätekombination. Er bietet eine sichere, durchgängige und wirtschaftliche Energieverteilung bis 4.000 A. Aufgrund des modularen Aufbaus des Systems kann dieses an nahezu jede Anforderung flexibel angepasst werden. Unterschiedliche Einbautechniken, abgestimmt auf Komponenten mit variablen Zubehör passen sich optimal den wechselnden Anforderungen der Energieverteilung an. Die Konfigurationssoftware SIMARIS configuration unterstützt von der Planung bis zur Dokumentation des Energieverteilers SIVACON und der Installationsverteiler ALPHA UNIVERSAL. Die Siemens Energieverteiler SIVACON zeichnen sich vor allem aus durch: 1. Die Konfigurationssoftware SIMARIS configuration erhöht die Planungssicherheit und spart Zeit bei der Angebotskalkulation, wie auch Anlagendokumentation. 2. Im Betrieb verhindert ein effizientes, auf die Komponenten abgestimmtes Belüftungssystem Hitzestaus und Wärmenester, verringert das Derating und sorgt so für dauerhafte Anlagenverfügbarkeit. 3. Die Form der inneren Unterteilung bis 4b kann durch Standardkomponenten optimal realisiert werden. 4. Der Aufbau des Energieverteilers SIVACON S4 vereinfacht das Anschließen und den Einbau der Geräte. 5. Durch tiefenverstellbare Geräteträger ergibt sich bei geringer Bausteinvarianz ein Höchstmaß an Einsatzmöglichkeiten wie z. B. die Wahl des Antriebes und die Einbauart von Schaltgeräten. 6. Durch das nach ISO 9001 zertifizierte flexible Fertigungskonzept der Energieverteiler SIVACON S4 lassen sich vormontierte Lösungen in unterschiedliche Ausbaustufen ( je Bedarf mit oder ohne Kupferausbauten ) in sehr kurzer Lieferzeit realisieren.45,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Ist die Anbindung zu langsam?
Das hängt von der spezifischen Situation ab. Es kann sein, dass die Anbindung zu langsam ist, wenn es zu Verzögerungen beim Laden von Webseiten oder beim Herunterladen von Dateien kommt. Es kann jedoch auch sein, dass die Anbindung für die meisten Aufgaben ausreichend schnell ist, aber bei bestimmten Anwendungen oder Aktivitäten als zu langsam empfunden wird. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ähnliche Suchbegriffe für Anbindung
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Wie ist die ÖPNV-Anbindung im Ruhrgebiet?
Die ÖPNV-Anbindung im Ruhrgebiet ist generell gut ausgebaut. Es gibt ein dichtes Netz von Bus- und Bahnverbindungen, die die verschiedenen Städte und Gemeinden miteinander verbinden. Zudem gibt es mehrere S-Bahn- und U-Bahn-Linien, die eine schnelle und bequeme Fortbewegung innerhalb des Ruhrgebiets ermöglichen. **
-
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
-
Ist der Jahresabschluss die Bilanz?
Nein, der Jahresabschluss besteht aus mehreren Bestandteilen, von denen die Bilanz nur ein Teil ist. Der Jahresabschluss umfasst neben der Bilanz auch die Gewinn- und Verlustrechnung, den Anhang und den Lagebericht. Die Bilanz ist jedoch ein zentraler Bestandteil des Jahresabschlusses, da sie die finanzielle Situation eines Unternehmens zu einem bestimmten Zeitpunkt darstellt. Sie zeigt die Vermögenswerte, Schulden und das Eigenkapital des Unternehmens auf einen Blick. Der Jahresabschluss dient dazu, die wirtschaftliche Lage und die Entwicklung des Unternehmens transparent und nachvollziehbar darzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.