Domain hgbf.de kaufen?
Wir ziehen mit dem Projekt
hgbf.de um.
Sind Sie am Kauf der Domain
hgbf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hgbf.de kaufen?
Wie machen Handwerker Inventur?
Handwerker machen Inventur, indem sie ihre Werkzeuge, Materialien und Bestände zählen und aufzeichnen. Sie können dies manuell mit Stift und Papier oder mithilfe von digitalen Inventur-Tools tun. Es ist wichtig, regelmäßig Inventur zu machen, um den Überblick über den Bestand zu behalten und sicherzustellen, dass genügend Materialien vorhanden sind. **
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **


Ähnliche Suchbegriffe für Handwerker
Top-Angebote
Produkte zum Begriff Handwerker:
-
Linde Verlag Ges.m.b.H. Rechnungswesen und SteuerrechtRechnungswesen und Steuerrecht: kompakt und leicht verständlich Von Buchführung bis Finanzplanung: Rechnungswesen und Steuerrecht gemeinsam betrachtet bietet Ihnen dieses Buch bereits in der 3. Auflage. Es gibt Studierenden, Berufseinsteigern und Jungunternehmern eine kompakte und fachlich fundierte Einführung in die Buchführung Bilanzanalyse Einkommensteuer Körperschaftsteuer Umsatzsteuer Kostenrechnung Finanzplanung Verständlich, mit über 100 Beispielen und zahlreichen Abbildungen beseitigt ”Rechnungswesen und Steuerrecht“ Unklarheiten und vermittelt Einsteigern ein grundlegendes zusammenhängendes Verständnis der Materie.7,89 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter


-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **

Ist der Jahresabschluss die Bilanz?
Nein, der Jahresabschluss besteht aus mehreren Bestandteilen, von denen die Bilanz nur ein Teil ist. Der Jahresabschluss umfasst neben der Bilanz auch die Gewinn- und Verlustrechnung, den Anhang und den Lagebericht. Die Bilanz ist jedoch ein zentraler Bestandteil des Jahresabschlusses, da sie die finanzielle Situation eines Unternehmens zu einem bestimmten Zeitpunkt darstellt. Sie zeigt die Vermögenswerte, Schulden und das Eigenkapital des Unternehmens auf einen Blick. Der Jahresabschluss dient dazu, die wirtschaftliche Lage und die Entwicklung des Unternehmens transparent und nachvollziehbar darzustellen. **
Ist ein Jahresabschluss eine Bilanz?
Ja, ein Jahresabschluss beinhaltet neben der Bilanz auch die Gewinn- und Verlustrechnung sowie den Anhang. Die Bilanz ist ein Teil des Jahresabschlusses und gibt einen Überblick über die Vermögens- und Schuldenstruktur eines Unternehmens zu einem bestimmten Zeitpunkt. Sie zeigt, wie das Unternehmen finanziell dasteht und welche Vermögenswerte und Verbindlichkeiten es hat. Der Jahresabschluss dient dazu, die wirtschaftliche Lage und die Ertragskraft eines Unternehmens transparent darzustellen und ist daher für Investoren, Gläubiger und andere Stakeholder von großer Bedeutung. **
Top-Angebote
Produkte zum Begriff Handwerker:
-
Erich Schmidt Verlag Buchhaltung und JahresabschlussBuchhaltung ganz einfach! Dieses Lehr- und Arbeitsbuch ist verständlich geschrieben, darum besonders für Anfänger geeignet. Über 200 Abbildungen und Kontendarstellungen erleichtern den Einstieg in die Buchhaltung. Der große Übungsteil macht Sie fit für jede Prüfung: - 8 Musterklausuren mit Lösungen für die Klausurvorbereitung - 200 Multiple Choice-Aufgaben mit Lösungen für das Klausurtraining - Über 150 Übungsaufgaben mit Lösungen zum Vertiefen der Buchhaltungskenntnisse 16 Auflagen in 30 Jahren – mehr als 160.000 Studierende an Universitäten, Fachhochschulen und Berufsakademien haben erfolgreich nach dem „Döring/Buchholz“ Buchführung gelernt. Stimmen zum Buchhaltungsklassiker auf amazon.de: „Super Buch! Einfach und verständlich formuliert.“ (18.01.2020) „Tolle Erklärungen und Übungen!“ (25.09.2019) „Super zum Einsteigen (...) Ganz klare Empfehlung!“ (25.07.2017) „Die vielen Multiple-Choice-Fragen (…) dienen gut als Klausurvorbereitung.“ (05.11.2015) „Das beste Buch für Rechnungswesen.“ (18.03.15) „Mit 1,0 habe ich bestanden. Kaufen!“ (30.01.15)14,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Linde Verlag Ges.m.b.H. Rechnungswesen und SteuerrechtRechnungswesen und Steuerrecht: kompakt und leicht verständlich Von Buchführung bis Finanzplanung: Rechnungswesen und Steuerrecht gemeinsam betrachtet bietet Ihnen dieses Buch bereits in der 3. Auflage. Es gibt Studierenden, Berufseinsteigern und Jungunternehmern eine kompakte und fachlich fundierte Einführung in die Buchführung Bilanzanalyse Einkommensteuer Körperschaftsteuer Umsatzsteuer Kostenrechnung Finanzplanung Verständlich, mit über 100 Beispielen und zahlreichen Abbildungen beseitigt ”Rechnungswesen und Steuerrecht“ Unklarheiten und vermittelt Einsteigern ein grundlegendes zusammenhängendes Verständnis der Materie.7,89 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wie machen Handwerker Inventur?
Handwerker machen Inventur, indem sie ihre Werkzeuge, Materialien und Bestände zählen und aufzeichnen. Sie können dies manuell mit Stift und Papier oder mithilfe von digitalen Inventur-Tools tun. Es ist wichtig, regelmäßig Inventur zu machen, um den Überblick über den Bestand zu behalten und sicherzustellen, dass genügend Materialien vorhanden sind. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ähnliche Suchbegriffe für Handwerker
-
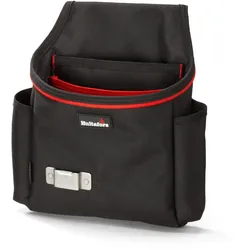
Handwerker-Tasche "592050"Kompakte Handwerkertasche für die wichtigsten Werkzeuge Die "HANDWERKER-TASCHE 592050" von HULTAFORS® sorgt dafür, dass Ihre täglich benötigten Werkzeuge jederzeit organisiert und griffbereit bleiben. Die kompakte Werkzeugtasche wurde speziell für den professionellen Einsatz entwickelt und bietet eine durchdachte Aufteilung für häufig verwendete Handwerkzeuge. Drei Innenfächer sorgen für Ordnung, zwei zusätzliche Seitentaschen ermöglichen den schnellen Zugriff auf Schraubendreher, Bleistifte oder andere Arbeitsutensilien. Ein integrierter Maßbandhalter sorgt dafür, dass das Maßband stets griffbereit bleibt. Gefertigt aus extrem strapazierfähigem 1680-Denier-Ballistikpolyester überzeugt die Tasche durch hohe Verschleißfestigkeit und Langlebigkeit im täglichen Einsatz. Dank des kompakten und komfortablen Designs eignet sich die Handwerkertasche ideal für Baustellen, Montagearbeiten und Werkstattanwendungen. Besonderheiten Drei Innenfächer für eine übersichtliche Werkzeugorganisation Zwei Seitentaschen für schnellen Zugriff auf häufig genutzte Werkzeuge Integrierter Maßbandhalter Robustes 1680-Denier-Ballistikpolyester für hohe Haltbarkeit Kompakte und komfortable Ausführung für den täglichen Arbeitseinsatz Spezifikationen Anzahl Fächer: 5 Abmessungen: 340 × 280 × 115 mm Ausstattung: Maßbandhalter, Spezialfach für MRS Anschlagwinkel Eigenschaften: robust, kompakt, langlebig, übersichtlich organisiert29,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
-
Ist der Jahresabschluss die Bilanz?
Nein, der Jahresabschluss besteht aus mehreren Bestandteilen, von denen die Bilanz nur ein Teil ist. Der Jahresabschluss umfasst neben der Bilanz auch die Gewinn- und Verlustrechnung, den Anhang und den Lagebericht. Die Bilanz ist jedoch ein zentraler Bestandteil des Jahresabschlusses, da sie die finanzielle Situation eines Unternehmens zu einem bestimmten Zeitpunkt darstellt. Sie zeigt die Vermögenswerte, Schulden und das Eigenkapital des Unternehmens auf einen Blick. Der Jahresabschluss dient dazu, die wirtschaftliche Lage und die Entwicklung des Unternehmens transparent und nachvollziehbar darzustellen. **
-
Ist ein Jahresabschluss eine Bilanz?
Ja, ein Jahresabschluss beinhaltet neben der Bilanz auch die Gewinn- und Verlustrechnung sowie den Anhang. Die Bilanz ist ein Teil des Jahresabschlusses und gibt einen Überblick über die Vermögens- und Schuldenstruktur eines Unternehmens zu einem bestimmten Zeitpunkt. Sie zeigt, wie das Unternehmen finanziell dasteht und welche Vermögenswerte und Verbindlichkeiten es hat. Der Jahresabschluss dient dazu, die wirtschaftliche Lage und die Ertragskraft eines Unternehmens transparent darzustellen und ist daher für Investoren, Gläubiger und andere Stakeholder von großer Bedeutung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.