Domain hgbf.de kaufen?
Wir ziehen mit dem Projekt
hgbf.de um.
Sind Sie am Kauf der Domain
hgbf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hgbf.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **


Ähnliche Suchbegriffe für Lubricant
Top-Angebote
Produkte zum Begriff Lubricant:


-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
-
Ist der Jahresabschluss die Bilanz?
Nein, der Jahresabschluss besteht aus mehreren Bestandteilen, von denen die Bilanz nur ein Teil ist. Der Jahresabschluss umfasst neben der Bilanz auch die Gewinn- und Verlustrechnung, den Anhang und den Lagebericht. Die Bilanz ist jedoch ein zentraler Bestandteil des Jahresabschlusses, da sie die finanzielle Situation eines Unternehmens zu einem bestimmten Zeitpunkt darstellt. Sie zeigt die Vermögenswerte, Schulden und das Eigenkapital des Unternehmens auf einen Blick. Der Jahresabschluss dient dazu, die wirtschaftliche Lage und die Entwicklung des Unternehmens transparent und nachvollziehbar darzustellen. **
Ist ein Jahresabschluss eine Bilanz?
Ja, ein Jahresabschluss beinhaltet neben der Bilanz auch die Gewinn- und Verlustrechnung sowie den Anhang. Die Bilanz ist ein Teil des Jahresabschlusses und gibt einen Überblick über die Vermögens- und Schuldenstruktur eines Unternehmens zu einem bestimmten Zeitpunkt. Sie zeigt, wie das Unternehmen finanziell dasteht und welche Vermögenswerte und Verbindlichkeiten es hat. Der Jahresabschluss dient dazu, die wirtschaftliche Lage und die Ertragskraft eines Unternehmens transparent darzustellen und ist daher für Investoren, Gläubiger und andere Stakeholder von großer Bedeutung. **
Wie wird die Abschreibung im Steuerrecht bezeichnet?
Wie wird die Abschreibung im Steuerrecht bezeichnet? In steuerrechtlichen Kontexten wird die Abschreibung oft als "Absetzung für Abnutzung" (AfA) bezeichnet. Diese ermöglicht es Unternehmen, den Wertverlust von Anlagegütern über deren Nutzungsdauer steuermindernd geltend zu machen. Die AfA ist ein wichtiger Bestandteil der steuerlichen Gewinnermittlung und dient dazu, die tatsächlichen betrieblichen Aufwendungen realistisch abzubilden. Durch die Abschreibung können Unternehmen ihre Steuerlast reduzieren und gleichzeitig ihre Investitionen in Anlagegüter steuerlich berücksichtigen. **
Top-Angebote
Produkte zum Begriff Lubricant:
-
Grover Beeswax - LubricantGrover Beeswax - Lubricant, Holzschrauben Schmiermittel, aus 100% Bienenwachs, versiegelt das Holz, beschleunigt den Installationsprozess, verhindert das Verdrehen der Schraubenköpfe, mit dem erfrischenden Duft von Wintergrün, Inhalt: 56,7g (2.0 oz), Hergestellt in den USA10,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
Ähnliche Suchbegriffe für Lubricant
-
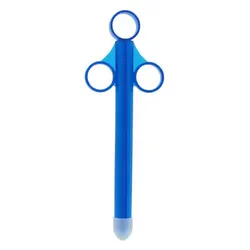
CleanStream XL Lubricant LauncherCleanStream XL Lubricant Launcher Der XL One Shot Lubricant Launcher von CleanStream ist für eine einfache Einhandbedienung konzipiert. Mit den praktischen Fingerösen können Sie den Applikator mit jeder gewünschten Flüssigkeit befüllen und sie mit einem einfachen Zug einspritzen. Der One Shot Launcher verfügt über eine Kappe, die ein Auslaufen verhindert, bis der richtige Zeitpunkt für die Anwendung gekommen ist. Die neue XL-Größe fasst mehr als die doppelte Menge an Gleitgel. Warum den XL Lubricant Launcher von CleanStream wählen: nur mit wasserbasierten Gleitmitteln kombinieren präzise, gezielte Anwendung einfache und intuitive Bedienung leicht zu reinigen immer nur mit einem speziellen Reiniger für Erotikspielzeug verwenden hochwertiger ABS-Kunststoff Maße: Gesamtlänge 19 cm, nutzbare Länge 13 cm13,96 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
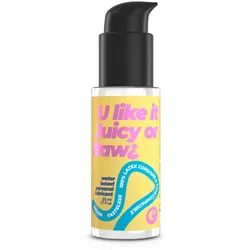
Crushious Waterbased Lubricant 50 mlCrushious: Komfort, der sich dir anpasst Crushious ist ein wasserbasiertes Gleitgel, das für natürlichen Gleitkomfort, langanhaltende Feuchtigkeit und maximalen Komfort bei jeder Anwendung entwickelt wurde. Es ist sanft zur Haut, gut verträglich und für den täglichen Gebrauch geeignet. Egal, ob du mehr Komfort suchst oder dein Erlebnis verbessern möchtest – dieses Gleitgel passt sich deinen Bedürfnissen mühelos an. Was dich erwartet: Natürliches und langanhaltendes Gleiten Hautfreundliche Formel, auch für empfindliche Haut geeignet Kompatibel mit Latexkondomen und allen Sexspielzeugen Lässt sich leicht mit Wasser abspülen Geeignet für Frauen und Männer3,96 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
-
Ist der Jahresabschluss die Bilanz?
Nein, der Jahresabschluss besteht aus mehreren Bestandteilen, von denen die Bilanz nur ein Teil ist. Der Jahresabschluss umfasst neben der Bilanz auch die Gewinn- und Verlustrechnung, den Anhang und den Lagebericht. Die Bilanz ist jedoch ein zentraler Bestandteil des Jahresabschlusses, da sie die finanzielle Situation eines Unternehmens zu einem bestimmten Zeitpunkt darstellt. Sie zeigt die Vermögenswerte, Schulden und das Eigenkapital des Unternehmens auf einen Blick. Der Jahresabschluss dient dazu, die wirtschaftliche Lage und die Entwicklung des Unternehmens transparent und nachvollziehbar darzustellen. **
-
Ist ein Jahresabschluss eine Bilanz?
Ja, ein Jahresabschluss beinhaltet neben der Bilanz auch die Gewinn- und Verlustrechnung sowie den Anhang. Die Bilanz ist ein Teil des Jahresabschlusses und gibt einen Überblick über die Vermögens- und Schuldenstruktur eines Unternehmens zu einem bestimmten Zeitpunkt. Sie zeigt, wie das Unternehmen finanziell dasteht und welche Vermögenswerte und Verbindlichkeiten es hat. Der Jahresabschluss dient dazu, die wirtschaftliche Lage und die Ertragskraft eines Unternehmens transparent darzustellen und ist daher für Investoren, Gläubiger und andere Stakeholder von großer Bedeutung. **
-
Wie wird die Abschreibung im Steuerrecht bezeichnet?
Wie wird die Abschreibung im Steuerrecht bezeichnet? In steuerrechtlichen Kontexten wird die Abschreibung oft als "Absetzung für Abnutzung" (AfA) bezeichnet. Diese ermöglicht es Unternehmen, den Wertverlust von Anlagegütern über deren Nutzungsdauer steuermindernd geltend zu machen. Die AfA ist ein wichtiger Bestandteil der steuerlichen Gewinnermittlung und dient dazu, die tatsächlichen betrieblichen Aufwendungen realistisch abzubilden. Durch die Abschreibung können Unternehmen ihre Steuerlast reduzieren und gleichzeitig ihre Investitionen in Anlagegüter steuerlich berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.