Domain hgbf.de kaufen?
Wir ziehen mit dem Projekt
hgbf.de um.
Sind Sie am Kauf der Domain
hgbf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hgbf.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
Ähnliche Suchbegriffe für Meda
Top-Angebote
Produkte zum Begriff Meda:
-
LAUFEN Doppelwaschtisch MEDA 460x1300x160 H8141120001041LAUFEN Doppelwaschtisch MEDA 460x1300x160 LAUFEN Doppelwaschtisch der Serie MEDA aus Keramik in Weiß, rechteckig, 460x1300x160 mm, zur hängenden Wandmontage. Ausführung für zwei Plätze mit je einem mittigen Armaturenloch und sichtbarem Überlauf. Ihre Vorteile Design: Rechteckige Formgebung in Weiß prägt den ruhigen, klaren Auftritt der Serie MEDA. Die geradlinige Silhouette wirkt ausgewogen und zurückhaltend. Hygiene: Keramik unterstützt eine pflegeleichte Reinigung. Der sichtbare Überlauf erleichtert die Sauberhaltung im Beckenbereich. Nachhaltigkeit: Der Waschtisch besteht aus Keramik, einem langlebigen Werkstoff. Die hängende Wandmontage kann den Materialeinsatz im Vergleich zu bodenstehenden Lösungen reduzieren. Qualität: Der Doppelwaschtisch von LAUFEN besteht aus Keramik und zeichnet sich durch hohe Materialbeständigkeit sowie lange Lebensdauer aus. Der integrierte Überlauf unterstützt eine robuste, dauerhafte Nutzung. Montage: Hängende Wandmontage. Befestigungsmaterial ist nicht enthalten; Ablaufventil ist nicht enthalten. Armaturenloch mittig je Becken vorgesehen. ✓ Schweizer Marke seit 1892 ✓ Hergestellt in Österreich Technische Daten Serie MEDA Modellnummer H814112 Werksartikelnummer H8141120001041 Breite 1300 mm Tiefe 460 mm Höhe 160 mm Form rechteckig Werkstoff Keramik Farbe weiß Montageart Wand, hängend Produkttyp Doppelwaschtisch Anzahl der Plätze 2 Anzahl Hahnlöcher je Becken 1 Armaturenloch-Position Mitte Mit Überlauf ja Überlauf sichtbar ja621,19 €*Versand: 80,00 €Sichere Weiterleitung zum Anbieter
-
LAUFEN Waschtisch MEDA 460x550x165 H8101120001041LAUFEN Waschtisch MEDA 460x550x165 LAUFEN Waschtisch der Serie MEDA aus Keramik, 460x550x165 mm, rechteckig und hängend zur Wandmontage. Ausführung in Weiß mit mittigem Armaturenloch, 1 Hahnloch und sichtbarem Überlauf. Ihre Vorteile Design: Die Serie MEDA zeigt eine rechteckige Formensprache in Weiß. Klare Linien und die mittige Lochposition erzeugen ein ruhiges, ausgewogenes Gesamtbild. Hygiene: Keramik als Werkstoff unterstützt eine pflegeleichte Reinigung. Der vorhandene Überlauf erleichtert die Sauberhaltung im Beckenbereich. Nachhaltigkeit: Keramik als Werkstoff steht für Langlebigkeit und unterstützt eine langfristige Nutzung. Der sichtbare Überlauf fördert eine ressourcenschonende Verwendung durch kontrollierte Wasserführung. Qualität: Der Waschtisch von LAUFEN besteht aus Keramik, einem materialbeständigen Werkstoff. Die robuste Ausführung unterstützt eine langlebige Nutzung. Montage: Hängende Wandmontage. Befestigungsmaterial ist nicht enthalten und muss separat bereitgestellt werden; ein Ablaufventil ist nicht mitgeliefert. ✓ Schweizer Marke seit 1892 ✓ Hergestellt in Tschechien Technische Daten Serie MEDA Modellnummer H810112 Werksartikelnummer H8101120001041 Breite 460 mm Tiefe 550 mm Höhe 165 mm Form rechteckig Werkstoff Keramik Farbe weiß Montageart Wand, hängend Anzahl Hahnlöcher 1 Armaturenloch-Position Mitte Überlauf ja Überlauf sichtbar ja Anzahl der Plätze 1 Ablagefläche ohne131,31 €*Versand: 24,00 €Sichere Weiterleitung zum Anbieter


-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
-
Ist der Jahresabschluss die Bilanz?
Nein, der Jahresabschluss besteht aus mehreren Bestandteilen, von denen die Bilanz nur ein Teil ist. Der Jahresabschluss umfasst neben der Bilanz auch die Gewinn- und Verlustrechnung, den Anhang und den Lagebericht. Die Bilanz ist jedoch ein zentraler Bestandteil des Jahresabschlusses, da sie die finanzielle Situation eines Unternehmens zu einem bestimmten Zeitpunkt darstellt. Sie zeigt die Vermögenswerte, Schulden und das Eigenkapital des Unternehmens auf einen Blick. Der Jahresabschluss dient dazu, die wirtschaftliche Lage und die Entwicklung des Unternehmens transparent und nachvollziehbar darzustellen. **


Ist ein Jahresabschluss eine Bilanz?
Ja, ein Jahresabschluss beinhaltet neben der Bilanz auch die Gewinn- und Verlustrechnung sowie den Anhang. Die Bilanz ist ein Teil des Jahresabschlusses und gibt einen Überblick über die Vermögens- und Schuldenstruktur eines Unternehmens zu einem bestimmten Zeitpunkt. Sie zeigt, wie das Unternehmen finanziell dasteht und welche Vermögenswerte und Verbindlichkeiten es hat. Der Jahresabschluss dient dazu, die wirtschaftliche Lage und die Ertragskraft eines Unternehmens transparent darzustellen und ist daher für Investoren, Gläubiger und andere Stakeholder von großer Bedeutung. **
Wie wird die Abschreibung im Steuerrecht bezeichnet?
Wie wird die Abschreibung im Steuerrecht bezeichnet? In steuerrechtlichen Kontexten wird die Abschreibung oft als "Absetzung für Abnutzung" (AfA) bezeichnet. Diese ermöglicht es Unternehmen, den Wertverlust von Anlagegütern über deren Nutzungsdauer steuermindernd geltend zu machen. Die AfA ist ein wichtiger Bestandteil der steuerlichen Gewinnermittlung und dient dazu, die tatsächlichen betrieblichen Aufwendungen realistisch abzubilden. Durch die Abschreibung können Unternehmen ihre Steuerlast reduzieren und gleichzeitig ihre Investitionen in Anlagegüter steuerlich berücksichtigen. **
Top-Angebote
Produkte zum Begriff Meda:
-
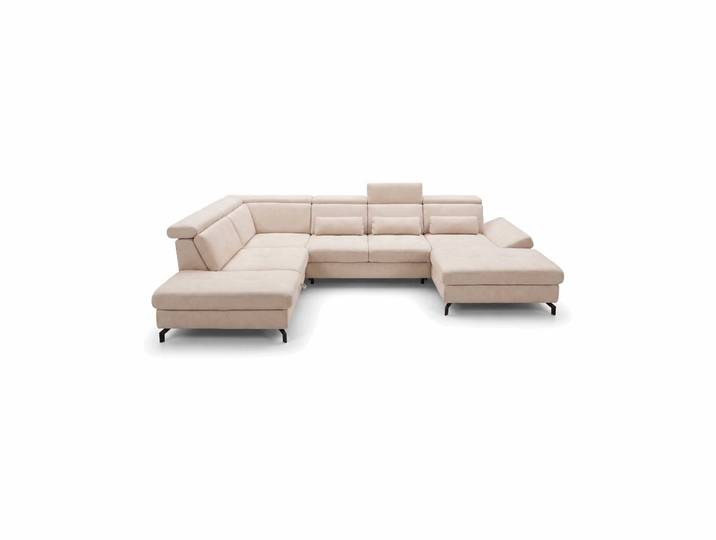
Kabs Wohnlandschaft MedaKabs Wohnlandschaft Meda. Mit diesem Sofa holst Du Dir eine moderne Lösung ins Wohnzimmer, die auf klare Linien und ein ruhiges Gesamtbild setzt. Der Bezug aus Webstoff bringt eine angenehme, stoffliche Optik mit, während die beige Farbgebung leicht und harmonisch wirkt. Durch die schwarzen Metallfüße entsteht ein klarer Kontrast, der dem Möbelstück einen zeitgemäßen Charakter gibt. Mit Platz für 5 Personen ist es auf gemeinsames Sitzen im Alltag gut ausgelegt. Highlights Beige – freundliche Farbgebung mit ruhiger Ausstrahlung Webstoff – angenehme, stoffliche Oberfläche mit modernem Look 5 Sitzplätze – geeignet für gemeinsame Momente im Wohnzimmer Schwarze Metallfüße – klarer, dunkler Abschluss mit modernem Akzent Moderne Stilrichtung – passt gut zu einem zeitgemäßen Wohnkonzept Federkern – unterstützt ein komfortables Sitzgefühl Material & Bezug Der Stoffbezug sorgt für eine warme, wohnliche Wirkung und fügt sich unaufdringlich in verschiedene Einrichtungskonzepte ein. Gerade im Wohnzimmer bringt die beige Oberfläche eine angenehme Zurückhaltung mit, die sich leicht kombinieren lässt. Die Metallfüße in Schwarz setzen dazu einen sauberen Kontrast und runden das Gesamtbild optisch ab. Komfort & Nutzung Für den täglichen Gebrauch ist dieses Modell auf entspanntes Sitzen im Wohnbereich ausgelegt. Die Federkern-Unterfederung unterstützt dabei ein angenehmes Sitzgefühl, das Du im Alltag direkt merkst. Mit den 5 Sitzplätzen entsteht genug Raum für gemütliche Abende, Gespräche oder einfach zum entspannten Zurücklehnen im Wohnzimmer. Breite: 360.00 cm Tiefe: 255.00 cm Höhe: 84.00 cm Farbe:Beige Material:Webstoff4321,72 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
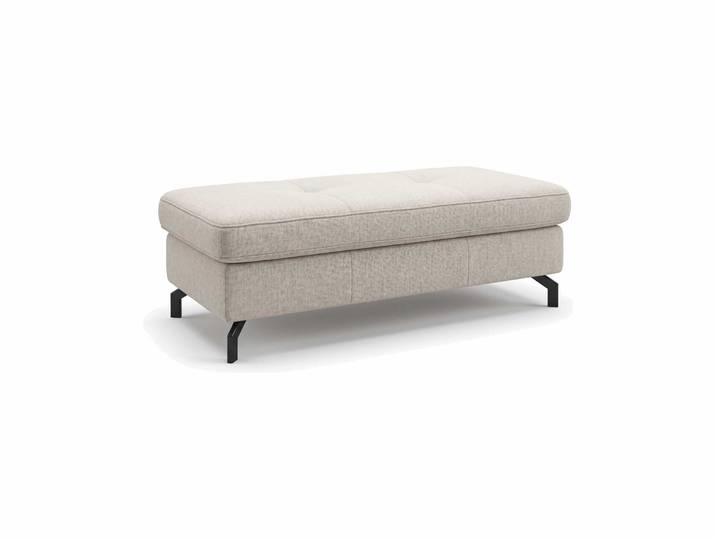
Kabs Polsterhocker MedaKabs Polsterhocker Meda. Der Polsterhocker Meda bringt eine ruhige, moderne Wirkung in Dein Wohnzimmer. Mit seiner beige Hauptfarbe und dem Bezug aus Webstoff wirkt er angenehm zurückhaltend und lässt sich leicht in verschiedene Einrichtungsstile einfügen. Die schwarzen Füße setzen dazu einen klaren Kontrast und geben dem Hocker einen markanten Abschluss. Durch die Kaltschaum-Polsterung sitzt Du bequem und hast im Alltag eine angenehme Ergänzung zu Deiner Wohnzimmereinrichtung. Wenn Du einen modernen Polsterhocker suchst, der optisch leicht wirkt und gleichzeitig komfortabel ist, passt dieses Modell gut zu einem entspannten Wohnbereich. Die Kombination aus Stoffbezug, Metallfüßen und reduzierter Form sorgt für ein stimmiges Gesamtbild. So entsteht ein Möbelstück, das unaufdringlich wirkt und trotzdem präsent bleibt. Highlights Beige Hauptfarbe für eine warme, ruhige Ausstrahlung Bezug aus Webstoff mit angenehmer, stofflicher Optik Kaltschaum-Polsterung für ein komfortables Sitzgefühl Schwarze Füße als klarer, dunkler Akzent Metallfüße für eine moderne und stabile Anmutung Moderne Stilrichtung passend für ein zeitgemäßes Wohnzimmer Material & Bezug Der Stoffbezug sorgt für eine angenehme Oberfläche und unterstützt die wohnliche Wirkung des Hockers. Durch die beige Hauptfarbe entsteht ein heller, freundlicher Eindruck, der sich gut mit anderen Möbeln kombinieren lässt. Die Füße aus Metall in Schwarz bilden einen deutlichen Kontrast zum hellen Bezug. Dadurch bekommt der Polsterhocker eine moderne Optik mit klarer Linienführung. Komfort & Nutzung Die Kaltschaum-Polsterung bietet Dir ein angenehmes Sitzgefühl im Alltag. So lässt sich der Hocker gut als ergänzende Sitzgelegenheit im Wohnzimmer nutzen und fügt sich dabei unaufdringlich in den Raum ein. Als Polsterhocker ist er auf eine einfache, flexible Nutzung im Wohnbereich ausgelegt. Genau das macht ihn zu einer passenden Ergänzung, wenn Du Wert auf Komfort und eine ruhige Optik legst. Breite: 129.00 cm Tiefe: 64.00 cm Höhe: 47.00 cm Farbe:Beige Material:Webstoff659,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LAUFEN Doppelwaschtisch MEDA 460x1300x160 H8141120001041LAUFEN Doppelwaschtisch MEDA 460x1300x160 LAUFEN Doppelwaschtisch der Serie MEDA aus Keramik in Weiß, rechteckig, 460x1300x160 mm, zur hängenden Wandmontage. Ausführung für zwei Plätze mit je einem mittigen Armaturenloch und sichtbarem Überlauf. Ihre Vorteile Design: Rechteckige Formgebung in Weiß prägt den ruhigen, klaren Auftritt der Serie MEDA. Die geradlinige Silhouette wirkt ausgewogen und zurückhaltend. Hygiene: Keramik unterstützt eine pflegeleichte Reinigung. Der sichtbare Überlauf erleichtert die Sauberhaltung im Beckenbereich. Nachhaltigkeit: Der Waschtisch besteht aus Keramik, einem langlebigen Werkstoff. Die hängende Wandmontage kann den Materialeinsatz im Vergleich zu bodenstehenden Lösungen reduzieren. Qualität: Der Doppelwaschtisch von LAUFEN besteht aus Keramik und zeichnet sich durch hohe Materialbeständigkeit sowie lange Lebensdauer aus. Der integrierte Überlauf unterstützt eine robuste, dauerhafte Nutzung. Montage: Hängende Wandmontage. Befestigungsmaterial ist nicht enthalten; Ablaufventil ist nicht enthalten. Armaturenloch mittig je Becken vorgesehen. ✓ Schweizer Marke seit 1892 ✓ Hergestellt in Österreich Technische Daten Serie MEDA Modellnummer H814112 Werksartikelnummer H8141120001041 Breite 1300 mm Tiefe 460 mm Höhe 160 mm Form rechteckig Werkstoff Keramik Farbe weiß Montageart Wand, hängend Produkttyp Doppelwaschtisch Anzahl der Plätze 2 Anzahl Hahnlöcher je Becken 1 Armaturenloch-Position Mitte Mit Überlauf ja Überlauf sichtbar ja621,19 €*Versand: 80,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
Ähnliche Suchbegriffe für Meda
-
LAUFEN Waschtisch MEDA 460x550x165 H8101120001041LAUFEN Waschtisch MEDA 460x550x165 LAUFEN Waschtisch der Serie MEDA aus Keramik, 460x550x165 mm, rechteckig und hängend zur Wandmontage. Ausführung in Weiß mit mittigem Armaturenloch, 1 Hahnloch und sichtbarem Überlauf. Ihre Vorteile Design: Die Serie MEDA zeigt eine rechteckige Formensprache in Weiß. Klare Linien und die mittige Lochposition erzeugen ein ruhiges, ausgewogenes Gesamtbild. Hygiene: Keramik als Werkstoff unterstützt eine pflegeleichte Reinigung. Der vorhandene Überlauf erleichtert die Sauberhaltung im Beckenbereich. Nachhaltigkeit: Keramik als Werkstoff steht für Langlebigkeit und unterstützt eine langfristige Nutzung. Der sichtbare Überlauf fördert eine ressourcenschonende Verwendung durch kontrollierte Wasserführung. Qualität: Der Waschtisch von LAUFEN besteht aus Keramik, einem materialbeständigen Werkstoff. Die robuste Ausführung unterstützt eine langlebige Nutzung. Montage: Hängende Wandmontage. Befestigungsmaterial ist nicht enthalten und muss separat bereitgestellt werden; ein Ablaufventil ist nicht mitgeliefert. ✓ Schweizer Marke seit 1892 ✓ Hergestellt in Tschechien Technische Daten Serie MEDA Modellnummer H810112 Werksartikelnummer H8101120001041 Breite 460 mm Tiefe 550 mm Höhe 165 mm Form rechteckig Werkstoff Keramik Farbe weiß Montageart Wand, hängend Anzahl Hahnlöcher 1 Armaturenloch-Position Mitte Überlauf ja Überlauf sichtbar ja Anzahl der Plätze 1 Ablagefläche ohne131,31 €*Versand: 24,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
-
Ist der Jahresabschluss die Bilanz?
Nein, der Jahresabschluss besteht aus mehreren Bestandteilen, von denen die Bilanz nur ein Teil ist. Der Jahresabschluss umfasst neben der Bilanz auch die Gewinn- und Verlustrechnung, den Anhang und den Lagebericht. Die Bilanz ist jedoch ein zentraler Bestandteil des Jahresabschlusses, da sie die finanzielle Situation eines Unternehmens zu einem bestimmten Zeitpunkt darstellt. Sie zeigt die Vermögenswerte, Schulden und das Eigenkapital des Unternehmens auf einen Blick. Der Jahresabschluss dient dazu, die wirtschaftliche Lage und die Entwicklung des Unternehmens transparent und nachvollziehbar darzustellen. **
-
Ist ein Jahresabschluss eine Bilanz?
Ja, ein Jahresabschluss beinhaltet neben der Bilanz auch die Gewinn- und Verlustrechnung sowie den Anhang. Die Bilanz ist ein Teil des Jahresabschlusses und gibt einen Überblick über die Vermögens- und Schuldenstruktur eines Unternehmens zu einem bestimmten Zeitpunkt. Sie zeigt, wie das Unternehmen finanziell dasteht und welche Vermögenswerte und Verbindlichkeiten es hat. Der Jahresabschluss dient dazu, die wirtschaftliche Lage und die Ertragskraft eines Unternehmens transparent darzustellen und ist daher für Investoren, Gläubiger und andere Stakeholder von großer Bedeutung. **
-
Wie wird die Abschreibung im Steuerrecht bezeichnet?
Wie wird die Abschreibung im Steuerrecht bezeichnet? In steuerrechtlichen Kontexten wird die Abschreibung oft als "Absetzung für Abnutzung" (AfA) bezeichnet. Diese ermöglicht es Unternehmen, den Wertverlust von Anlagegütern über deren Nutzungsdauer steuermindernd geltend zu machen. Die AfA ist ein wichtiger Bestandteil der steuerlichen Gewinnermittlung und dient dazu, die tatsächlichen betrieblichen Aufwendungen realistisch abzubilden. Durch die Abschreibung können Unternehmen ihre Steuerlast reduzieren und gleichzeitig ihre Investitionen in Anlagegüter steuerlich berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.