Domain hgbf.de kaufen?
Wir ziehen mit dem Projekt
hgbf.de um.
Sind Sie am Kauf der Domain
hgbf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hgbf.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Was sind die grundlegenden Prinzipien und Anwendungen der zerstörungsfreien Prüfung (NDT)?
Die zerstörungsfreie Prüfung (NDT) basiert auf dem Prinzip, Materialien und Bauteile ohne Beschädigung zu untersuchen. Sie umfasst Methoden wie Ultraschall, Röntgen, Magnetpulverprüfung und Wirbelstromprüfung. NDT wird in verschiedenen Branchen wie Luft- und Raumfahrt, Automobilindustrie und Bauwesen eingesetzt, um die Integrität von Materialien und Bauteilen zu überprüfen. **
Ähnliche Suchbegriffe für NDT
Top-Angebote
Produkte zum Begriff NDT:
-
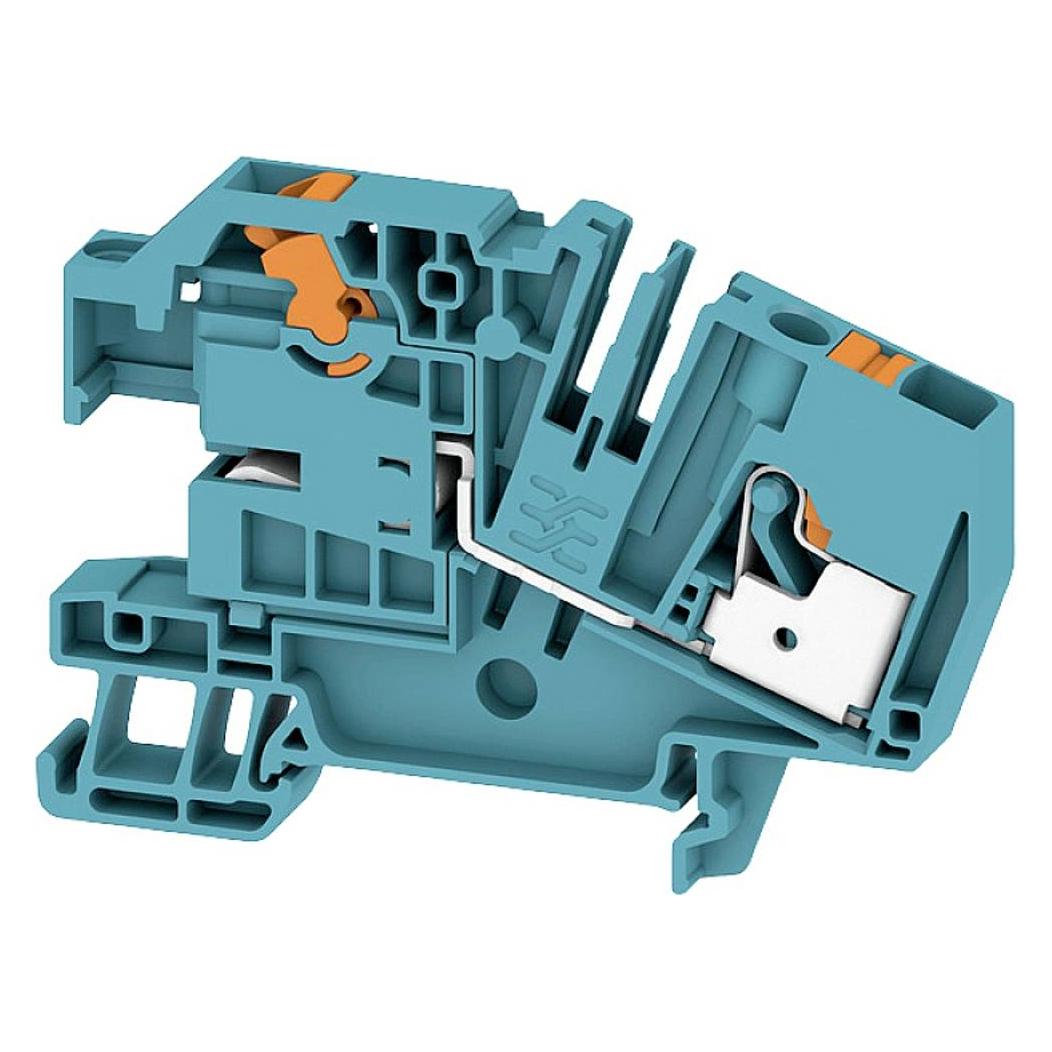
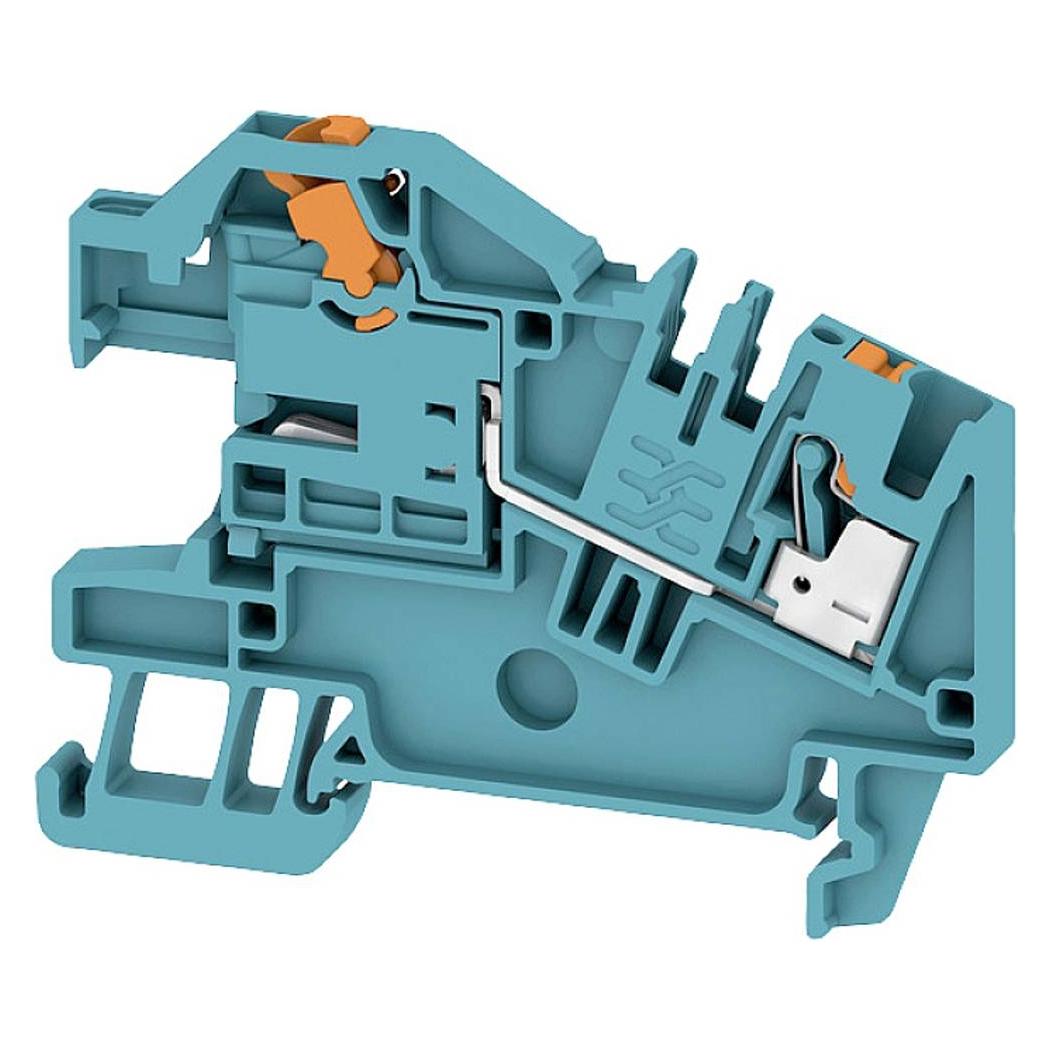
Weidmüller Installationsklemme AITB 2.5 NDT-L-PEAnschließbarer Leiterquerschnitt feindrähtig ohne Aderendhülse=0,5..4 mm2Anschließbarer Leiterquerschnitt feindrähtig mit Aderendhülse=0,5..4 mm2Anschließbarer Leiterquerschnitt eindrähtig=0,5..4 mm2Anschließbarer Leiterquerschnitt mehrdrähtig=0,5..4 mm2Bemessungsstrom In=24 ABemessungsspannung=250 VAusführung elektrischer Anschluss 1=SteckanschlussAnzahl der Potentiale=3Montageart=Hutschiene TH35Werkstoff des Isolierkörpers=ThermoplastBetriebstemperatur=-60..130 °CBrennbarkeitsklasse des Isolierstoffs nach UL 94=V0Breite=5,1 mmHöhe=103 mmTiefe=50,1 mmAbschlussplatte erforderlich=jaGrundfarbe=beigeMit PE-Funktion=jaN-Funktion möglich=nein181,94 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
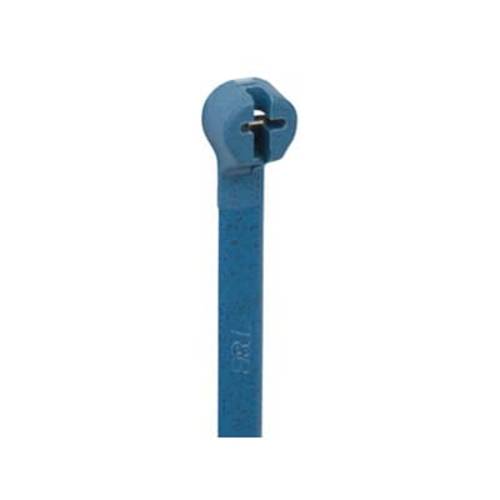
ABB 7TCG009330R0028 TY524MR-NDT Kabelbinder 139.7mm 3.6mm BlauDie detektierbaren Ty-Rap Stahlnasenkabelbinder sind durch Metalldetektoren und Röntgengeräte erkennbar. Zudem vereinfacht die blaue Farbe die visuelle Erkennung. Daher eignet sich diese Baureihe für Anwendungen wie z.B. in der Lebensmittel- und der pharmazeutischen Industrie. Die korrosionsbeständige, antimagnetische Stahlnase aus dem Edelstahl Typ 316 im Kabelbinderkopf garantiert den stärksten und sichersten Halt, der am Markt zu finden ist. Der leistungsstarke und zuverlässige Ty-Rap kann unter widrigsten Bedingungen wie unter Vibrationen, Hitze oder Kälte eingesetzt werden. Die abgerundeten Kanten und Konturen des Kopfes und des Binders sorgen für eine anwenderfreundliche Handhabung und verhindern, dass die Isolation der Kabel und Leitungen durch scharfe Kanten oder Verzahnungen beschädigt werden. Zudem reduziert der glatte Körper ohne Rasterzähne oder Rillen die Zahl überbeanspruchter Stellen. Die leichte Noppung auf der Innenseite des Bandes gewährleistet einen festen Sitz des Binders auf dem Kabelbündel. Eine große Auswahl an Zubehör ergänzt das Sortiment.18,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **


Ist der Jahresabschluss die Bilanz?
Nein, der Jahresabschluss besteht aus mehreren Bestandteilen, von denen die Bilanz nur ein Teil ist. Der Jahresabschluss umfasst neben der Bilanz auch die Gewinn- und Verlustrechnung, den Anhang und den Lagebericht. Die Bilanz ist jedoch ein zentraler Bestandteil des Jahresabschlusses, da sie die finanzielle Situation eines Unternehmens zu einem bestimmten Zeitpunkt darstellt. Sie zeigt die Vermögenswerte, Schulden und das Eigenkapital des Unternehmens auf einen Blick. Der Jahresabschluss dient dazu, die wirtschaftliche Lage und die Entwicklung des Unternehmens transparent und nachvollziehbar darzustellen. **
Ist ein Jahresabschluss eine Bilanz?
Ja, ein Jahresabschluss beinhaltet neben der Bilanz auch die Gewinn- und Verlustrechnung sowie den Anhang. Die Bilanz ist ein Teil des Jahresabschlusses und gibt einen Überblick über die Vermögens- und Schuldenstruktur eines Unternehmens zu einem bestimmten Zeitpunkt. Sie zeigt, wie das Unternehmen finanziell dasteht und welche Vermögenswerte und Verbindlichkeiten es hat. Der Jahresabschluss dient dazu, die wirtschaftliche Lage und die Ertragskraft eines Unternehmens transparent darzustellen und ist daher für Investoren, Gläubiger und andere Stakeholder von großer Bedeutung. **
Top-Angebote
Produkte zum Begriff NDT:
-
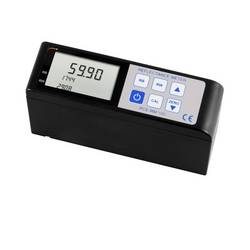
PCE Instruments NDT Prüfgerät PCE-RM 100Das Reflektionsmessgerät wird verwendet, um die Reflektionseigenschaften von Oberflächen zu messen. Dabei wird das Reflektionsmessgerät im Möbelbau, der Arbeitsplatzkontrolle, der Lichtplanung usw. eingesetzt. Das Reflektionsmessgerät misst den Reflektionsgrad der Oberfläche in dem ein Licht auf die Oberfläche ausgesendet wird. Anschließend wird die Reflektion des Lichtes mit einem absoluten schwarz und einem absoluten weiß verglichen und daraus der Reflektionsgrad mathematisch bestimmt. Das Reflektionsmessgerät misst die Oberflächenreflektion nach den aktuell gültigen internationalen Normen ISO3906-1980, ISO3905, ISO2814. Die Oberflächenreflektion ist ein wichtiges Maß um zu erkennen, ob zum Beispiel eine Möbeloberfläche für das menschliche Auge zu stark reflektiert und so unangenehm ist. Ausschlaggebend für die Reflektion ist die Farbe und Beschaffenheit der Oberfläche. Das Reflektionsmessgerät kann diese Reflektion schon direkt bei der Entwicklung von Möbeldekoren messen und der Ingenieur kann eine aussage der Qualität treffen.679,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
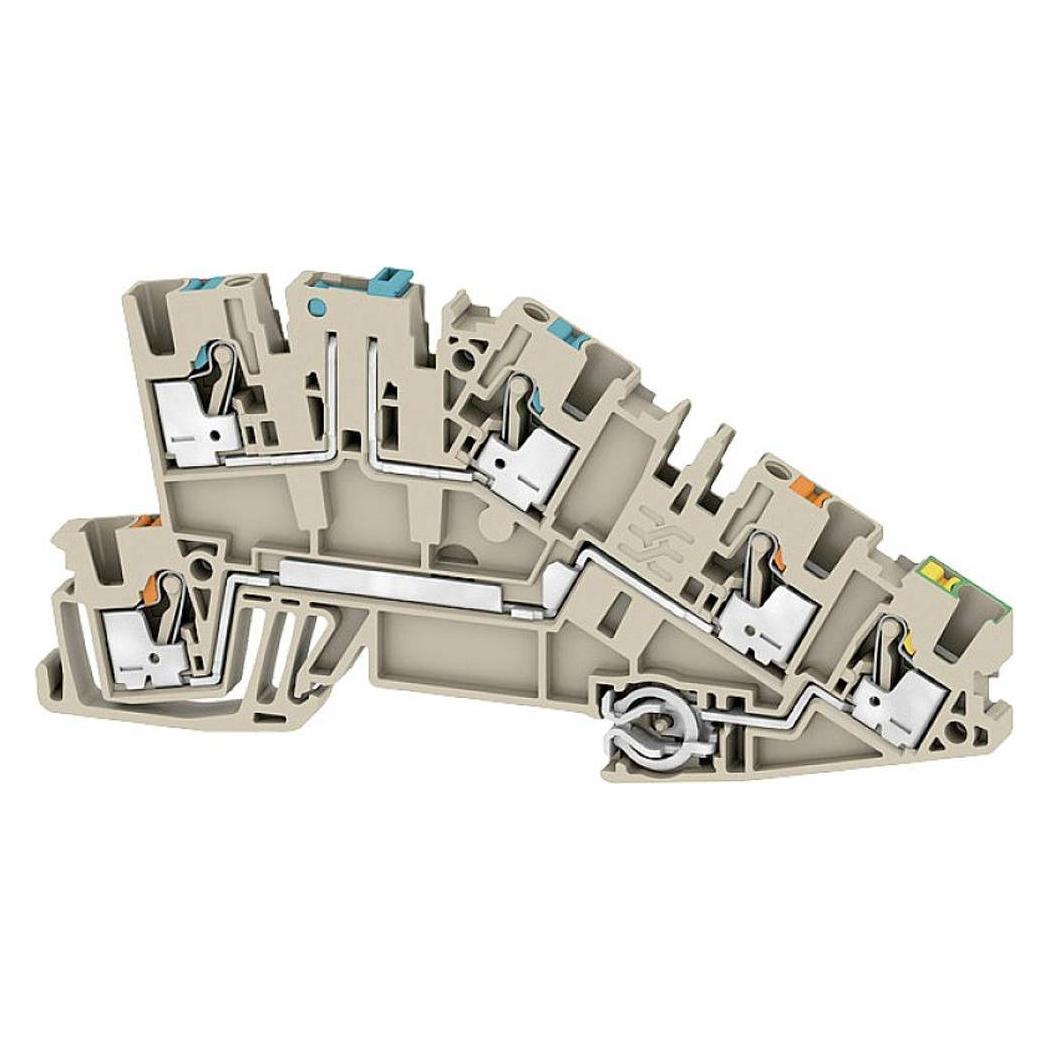
Weidmüller Installationsklemme AITB 2.5 NDT-L-PEAnschließbarer Leiterquerschnitt feindrähtig ohne Aderendhülse=0,5..4 mm2Anschließbarer Leiterquerschnitt feindrähtig mit Aderendhülse=0,5..4 mm2Anschließbarer Leiterquerschnitt eindrähtig=0,5..4 mm2Anschließbarer Leiterquerschnitt mehrdrähtig=0,5..4 mm2Bemessungsstrom In=24 ABemessungsspannung=250 VAusführung elektrischer Anschluss 1=SteckanschlussAnzahl der Potentiale=3Montageart=Hutschiene TH35Werkstoff des Isolierkörpers=ThermoplastBetriebstemperatur=-60..130 °CBrennbarkeitsklasse des Isolierstoffs nach UL 94=V0Breite=5,1 mmHöhe=103 mmTiefe=50,1 mmAbschlussplatte erforderlich=jaGrundfarbe=beigeMit PE-Funktion=jaN-Funktion möglich=nein181,94 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was sind die grundlegenden Prinzipien und Anwendungen der zerstörungsfreien Prüfung (NDT)?
Die zerstörungsfreie Prüfung (NDT) basiert auf dem Prinzip, Materialien und Bauteile ohne Beschädigung zu untersuchen. Sie umfasst Methoden wie Ultraschall, Röntgen, Magnetpulverprüfung und Wirbelstromprüfung. NDT wird in verschiedenen Branchen wie Luft- und Raumfahrt, Automobilindustrie und Bauwesen eingesetzt, um die Integrität von Materialien und Bauteilen zu überprüfen. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ähnliche Suchbegriffe für NDT
-
ABB 7TCG009330R0028 TY524MR-NDT Kabelbinder 139.7mm 3.6mm BlauDie detektierbaren Ty-Rap Stahlnasenkabelbinder sind durch Metalldetektoren und Röntgengeräte erkennbar. Zudem vereinfacht die blaue Farbe die visuelle Erkennung. Daher eignet sich diese Baureihe für Anwendungen wie z.B. in der Lebensmittel- und der pharmazeutischen Industrie. Die korrosionsbeständige, antimagnetische Stahlnase aus dem Edelstahl Typ 316 im Kabelbinderkopf garantiert den stärksten und sichersten Halt, der am Markt zu finden ist. Der leistungsstarke und zuverlässige Ty-Rap kann unter widrigsten Bedingungen wie unter Vibrationen, Hitze oder Kälte eingesetzt werden. Die abgerundeten Kanten und Konturen des Kopfes und des Binders sorgen für eine anwenderfreundliche Handhabung und verhindern, dass die Isolation der Kabel und Leitungen durch scharfe Kanten oder Verzahnungen beschädigt werden. Zudem reduziert der glatte Körper ohne Rasterzähne oder Rillen die Zahl überbeanspruchter Stellen. Die leichte Noppung auf der Innenseite des Bandes gewährleistet einen festen Sitz des Binders auf dem Kabelbündel. Eine große Auswahl an Zubehör ergänzt das Sortiment.18,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haberstock, Lothar: Kostenrechnung / Kostenrechnung IKostenrechnung / Kostenrechnung I , Einführung - mit Fragen, Aufgaben, Fallstudien und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: durchgesehene Auflage, Erscheinungsjahr: 20220401, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Haberstock, Lothar~Haberstock, Philipp, Auflage: 22015, Auflage/Ausgabe: durchgesehene Auflage, Seitenzahl/Blattzahl: 404, Abbildungen: mit zahlreichen Abbildungen und Tabellen, Keyword: Kostenartenrechnung; Kostenstellenrechnung; Kostenträgerrechnung; Prozesskostenrechnung; Deckungsbeitragsrechnung; Kostenmanagement; Controlling, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management, Fachkategorie: Betriebswirtschaftslehre, allgemein~Management und Managementtechniken, Bildungszweck: für die Hochschule, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 209, Breite: 139, Höhe: 24, Gewicht: 500, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2506043, Vorgänger EAN: 9783503191741 9783503106998 9783503083763 9783503060979 9783503050338, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,23,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
-
Ist der Jahresabschluss die Bilanz?
Nein, der Jahresabschluss besteht aus mehreren Bestandteilen, von denen die Bilanz nur ein Teil ist. Der Jahresabschluss umfasst neben der Bilanz auch die Gewinn- und Verlustrechnung, den Anhang und den Lagebericht. Die Bilanz ist jedoch ein zentraler Bestandteil des Jahresabschlusses, da sie die finanzielle Situation eines Unternehmens zu einem bestimmten Zeitpunkt darstellt. Sie zeigt die Vermögenswerte, Schulden und das Eigenkapital des Unternehmens auf einen Blick. Der Jahresabschluss dient dazu, die wirtschaftliche Lage und die Entwicklung des Unternehmens transparent und nachvollziehbar darzustellen. **
-
Ist ein Jahresabschluss eine Bilanz?
Ja, ein Jahresabschluss beinhaltet neben der Bilanz auch die Gewinn- und Verlustrechnung sowie den Anhang. Die Bilanz ist ein Teil des Jahresabschlusses und gibt einen Überblick über die Vermögens- und Schuldenstruktur eines Unternehmens zu einem bestimmten Zeitpunkt. Sie zeigt, wie das Unternehmen finanziell dasteht und welche Vermögenswerte und Verbindlichkeiten es hat. Der Jahresabschluss dient dazu, die wirtschaftliche Lage und die Ertragskraft eines Unternehmens transparent darzustellen und ist daher für Investoren, Gläubiger und andere Stakeholder von großer Bedeutung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.