Domain hgbf.de kaufen?
Wir ziehen mit dem Projekt
hgbf.de um.
Sind Sie am Kauf der Domain
hgbf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hgbf.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **


Ähnliche Suchbegriffe für Nahverkehrs
Top-Angebote
Produkte zum Begriff Nahverkehrs:
-
TRIX H0 22486 H0 Nahverkehrs-Triebwagen LINT 4Vorbild: Nahverkehrs-Dieseltriebwagen Baureihe 648.2 (LINT 41) Lokalbanen a/s (Lokaltog). Ausführung mit Tiefeinstiegen. Einsatz im Verkehrsbereich Gilleleje, Dänemark. Mit Zugziel-Anzeige 94OR Gilleleje. Triebwagen-Betriebsnummern 648 113-2 und 648 213-0. Betriebszustand 2021. Modell: Mit Digital-Decoder und umfangreichen Geräuschfunktionen. Geregelter Hochleistungsantrieb mit Schwungmasse im Jakobs-Drehgestell angeordnet. 2 Achsen angetrieben. Haftreifen. Fahrtrichtungsabhängig wechselndes Dreilicht-Spitzensignal und zwei rote Schlusslichter konventionell in Betrieb, digital schaltbar. Spitzenlicht an Triebwagenseite 2 und 1 jeweils separat digital abschaltbar. Serienmäßig eingebaute Innenbeleuchtung. Spitzensignal und Innenbeleuchtung mit wartungsfreien warmweißen und roten Leuchtdioden (LED). Zugzielanzeige vorbildgerecht mit gelben LEDs. Spitzensignal, Zugzielanzeige und Innenbeleuchtung konventionell in Betrieb, digital schaltbar. Detaillierte Ausführung von Fahrwerk und Aufbau. Freier Durchblick. Geschlossener Faltenbalg und Kulissenführung am Jakobs-Drehgestell zwischen den Fahrzeughälften. An den Enden Darstellung der Mittelpufferkupplungen.Gesamtlänge ca. 48,1 cm. Dieses Modell finden Sie in Wechselstromausführung im Märklin H0-Sortiment unter der Artikelnummer 37715.279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ROCO TT Nahverkehrs-Steuerwagen, DB AG, Ep. VINahverkehrs-Steuerwagen 2. Klasse mit Gepäckabteil ex „Silberling“, Gattung BDnrzf 463.0 der Deutschen Bahn. - Ausführung mit „Karlsruher Kopf“ in verkehrsroter Lackierung - Einsatz in Wendezügen im Regional- und Nahverkehr - Mit Funktionsdecoder für Lichtwechsel weiß/rot im Analog- und Digitalbetrieb Allgemeine Daten Kupplung: Schacht NEM 358 mit KK-Kinematik Artikelnummer: 6280022 Inneneinrichtung: Mit Inneneinrichtung ausgestattet Spur: TT Epoche: VI Bahngesellschaft: DB AG Elektrik Innenbeleuchtung Artikelnummer: 4080001 Spitzenlicht: 3-Spitzenlicht / 2-Schlussleuchten, fahrtrichtungsabhängig LED Spitzenlicht: Ja Innenbeleuchtung: Nachrüstbar Stromsystem: DC Digital Digital-Decoder: Funktions-Decoder, On-Board Abmessungen Länge über Puffer: 220 mm59,99 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
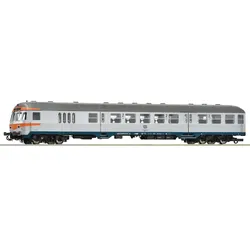
ROCO 6200163 H0 Nahverkehrs-Steuerwagen, DB, Ep. IVNahverkehrs-Steuerwagen 2. Klasse mit Gepäckabteil „Silberling“, Gattung BDnf 735 der Deutschen Bundesbahn. ? Ausführung mit „Karlsruher Kopf“ ? Lackierung mit auffälligen orangen Warnstreifen ? Mit ozeanblauem Längsträger ? Zuglauf Karlsruhe – Offenburg – Freiburg ? Mit Funktionsdecoder für Lichtwechsel (weiß/rot) sowohl für Analog- als auch Digitalbetrieb ? Im Digitalbetrieb mit schaltbarer Beleuchtung der Zugzielanzeige Die n-Wagen der Deutschen Bundesbahn waren jahrzehntelang als Silberlinge bekannt. Mit über 5.000 Stück wurde diese Wagenfamilie ab den sechziger Jahren zur dominierenden Bauart bei den Nahverkehrswagen der DB. Erst ab den neunziger Jahren wurden sie schrittweise durch Triebzüge und Doppelstockwagen abgelöst. Typische Kennzeichen der Ausführung der siebziger bis neunziger Jahre waren die ozeanblauen Langträger, die großen Klassenziffern sowie die Piktogramme. Eine große Modernisierungsmaßnahme war in den Jahren 1978 bis 1982 der Umbau von 200 Steuerwagen mit kleinem Führerstand (bekannt als Hasenkasten) mit dem sogenannten Karlsruher Kopf. Die Vorbilder waren in Freiburg im Breisgau zu Hause. Von dort wurden sie sowohl auf der Rheintalbahn zwischen Basel und Karlsruhe eingesetzt, aber auch auf der Höllentalbahn sowie dieselbespannt nach Breisach bzw. Elzach. Allgemeine Daten Kupplung: Schacht NEM 362 mit KK-Kinematik AC Radsatz Artikelnummer: 40196 Artikelnummer: 6200163 Inneneinrichtung: Mit Inneneinrichtung ausgestattet Spur: H0 Epoche: IV Bahngesellschaft: DB Elektrik Innenbeleuchtung Artikelnummer: 4000005 Spitzenlicht: 3-Spitzenlicht / 2-Schlussleuchten, fahrtrichtungsabhängig LED Spitzenlicht: Ja Innenbeleuchtung: Nachrüstbar Schnittstelle: Elektrische Schnittstelle für Triebfahrzeuge PluX22 Abmessungen Länge über Puffer: 303 mm99,67 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
-
Ist der Jahresabschluss die Bilanz?
Nein, der Jahresabschluss besteht aus mehreren Bestandteilen, von denen die Bilanz nur ein Teil ist. Der Jahresabschluss umfasst neben der Bilanz auch die Gewinn- und Verlustrechnung, den Anhang und den Lagebericht. Die Bilanz ist jedoch ein zentraler Bestandteil des Jahresabschlusses, da sie die finanzielle Situation eines Unternehmens zu einem bestimmten Zeitpunkt darstellt. Sie zeigt die Vermögenswerte, Schulden und das Eigenkapital des Unternehmens auf einen Blick. Der Jahresabschluss dient dazu, die wirtschaftliche Lage und die Entwicklung des Unternehmens transparent und nachvollziehbar darzustellen. **


Ist ein Jahresabschluss eine Bilanz?
Ja, ein Jahresabschluss beinhaltet neben der Bilanz auch die Gewinn- und Verlustrechnung sowie den Anhang. Die Bilanz ist ein Teil des Jahresabschlusses und gibt einen Überblick über die Vermögens- und Schuldenstruktur eines Unternehmens zu einem bestimmten Zeitpunkt. Sie zeigt, wie das Unternehmen finanziell dasteht und welche Vermögenswerte und Verbindlichkeiten es hat. Der Jahresabschluss dient dazu, die wirtschaftliche Lage und die Ertragskraft eines Unternehmens transparent darzustellen und ist daher für Investoren, Gläubiger und andere Stakeholder von großer Bedeutung. **
Wie wird die Abschreibung im Steuerrecht bezeichnet?
Wie wird die Abschreibung im Steuerrecht bezeichnet? In steuerrechtlichen Kontexten wird die Abschreibung oft als "Absetzung für Abnutzung" (AfA) bezeichnet. Diese ermöglicht es Unternehmen, den Wertverlust von Anlagegütern über deren Nutzungsdauer steuermindernd geltend zu machen. Die AfA ist ein wichtiger Bestandteil der steuerlichen Gewinnermittlung und dient dazu, die tatsächlichen betrieblichen Aufwendungen realistisch abzubilden. Durch die Abschreibung können Unternehmen ihre Steuerlast reduzieren und gleichzeitig ihre Investitionen in Anlagegüter steuerlich berücksichtigen. **
Top-Angebote
Produkte zum Begriff Nahverkehrs:
-
ROCO TT Nahverkehrs-Steuerwagen, DB, Ep. IVNahverkehrs-Steuerwagen 2. Klasse mit Gepäckabteil „Silberling“, Gattung BDnrzf der Deutschen Bundesbahn. - Ausführung mit „Karlsruher Kopf“ - Einsatz in Wendezügen im Regional- und Nahverkehr - Mit Funktionsdecoder für Lichtwechsel weiß/rot im Analog- und Digitalbetrieb Allgemeine Daten Kupplung: Schacht NEM 358 mit KK-Kinematik Artikelnummer: 6280024 Inneneinrichtung: Mit Inneneinrichtung ausgestattet Spur: TT Epoche: IV Bahngesellschaft: DB Elektrik Innenbeleuchtung Artikelnummer: 4080001 Spitzenlicht: 3-Spitzenlicht / 2-Schlussleuchten, fahrtrichtungsabhängig LED Spitzenlicht: Ja Innenbeleuchtung: Nachrüstbar Stromsystem: DC Digital Digital-Decoder: Funktions-Decoder, On-Board Abmessungen Länge über Puffer: 220 mm69,99 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
TRIX H0 T25714 Nahverkehrs-Dieseltriebwagen BR 648.2Vorbild: Nahverkehrs-Dieseltriebwagen Baureihe 648.2 (LINT 41) der Deutschen Bahn AG (DB AG). Verkehrsrote Grundfarbgebung. Ausführung mit Tiefeinstiegen. Einsatz im Verkehrsbereich Koblenz, mit Zugzielanzeige RE25 Gießen. Triebwagen-Betriebsnummern 648 206-0 und 648 706-9. Betriebszustand um 2016.352,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TRIX H0 22486 H0 Nahverkehrs-Triebwagen LINT 4Vorbild: Nahverkehrs-Dieseltriebwagen Baureihe 648.2 (LINT 41) Lokalbanen a/s (Lokaltog). Ausführung mit Tiefeinstiegen. Einsatz im Verkehrsbereich Gilleleje, Dänemark. Mit Zugziel-Anzeige 94OR Gilleleje. Triebwagen-Betriebsnummern 648 113-2 und 648 213-0. Betriebszustand 2021. Modell: Mit Digital-Decoder und umfangreichen Geräuschfunktionen. Geregelter Hochleistungsantrieb mit Schwungmasse im Jakobs-Drehgestell angeordnet. 2 Achsen angetrieben. Haftreifen. Fahrtrichtungsabhängig wechselndes Dreilicht-Spitzensignal und zwei rote Schlusslichter konventionell in Betrieb, digital schaltbar. Spitzenlicht an Triebwagenseite 2 und 1 jeweils separat digital abschaltbar. Serienmäßig eingebaute Innenbeleuchtung. Spitzensignal und Innenbeleuchtung mit wartungsfreien warmweißen und roten Leuchtdioden (LED). Zugzielanzeige vorbildgerecht mit gelben LEDs. Spitzensignal, Zugzielanzeige und Innenbeleuchtung konventionell in Betrieb, digital schaltbar. Detaillierte Ausführung von Fahrwerk und Aufbau. Freier Durchblick. Geschlossener Faltenbalg und Kulissenführung am Jakobs-Drehgestell zwischen den Fahrzeughälften. An den Enden Darstellung der Mittelpufferkupplungen.Gesamtlänge ca. 48,1 cm. Dieses Modell finden Sie in Wechselstromausführung im Märklin H0-Sortiment unter der Artikelnummer 37715.279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ROCO TT Nahverkehrs-Steuerwagen, DB AG, Ep. VINahverkehrs-Steuerwagen 2. Klasse mit Gepäckabteil ex „Silberling“, Gattung BDnrzf 463.0 der Deutschen Bahn. - Ausführung mit „Karlsruher Kopf“ in verkehrsroter Lackierung - Einsatz in Wendezügen im Regional- und Nahverkehr - Mit Funktionsdecoder für Lichtwechsel weiß/rot im Analog- und Digitalbetrieb Allgemeine Daten Kupplung: Schacht NEM 358 mit KK-Kinematik Artikelnummer: 6280022 Inneneinrichtung: Mit Inneneinrichtung ausgestattet Spur: TT Epoche: VI Bahngesellschaft: DB AG Elektrik Innenbeleuchtung Artikelnummer: 4080001 Spitzenlicht: 3-Spitzenlicht / 2-Schlussleuchten, fahrtrichtungsabhängig LED Spitzenlicht: Ja Innenbeleuchtung: Nachrüstbar Stromsystem: DC Digital Digital-Decoder: Funktions-Decoder, On-Board Abmessungen Länge über Puffer: 220 mm59,99 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
Ähnliche Suchbegriffe für Nahverkehrs
-
ROCO 6200163 H0 Nahverkehrs-Steuerwagen, DB, Ep. IVNahverkehrs-Steuerwagen 2. Klasse mit Gepäckabteil „Silberling“, Gattung BDnf 735 der Deutschen Bundesbahn. ? Ausführung mit „Karlsruher Kopf“ ? Lackierung mit auffälligen orangen Warnstreifen ? Mit ozeanblauem Längsträger ? Zuglauf Karlsruhe – Offenburg – Freiburg ? Mit Funktionsdecoder für Lichtwechsel (weiß/rot) sowohl für Analog- als auch Digitalbetrieb ? Im Digitalbetrieb mit schaltbarer Beleuchtung der Zugzielanzeige Die n-Wagen der Deutschen Bundesbahn waren jahrzehntelang als Silberlinge bekannt. Mit über 5.000 Stück wurde diese Wagenfamilie ab den sechziger Jahren zur dominierenden Bauart bei den Nahverkehrswagen der DB. Erst ab den neunziger Jahren wurden sie schrittweise durch Triebzüge und Doppelstockwagen abgelöst. Typische Kennzeichen der Ausführung der siebziger bis neunziger Jahre waren die ozeanblauen Langträger, die großen Klassenziffern sowie die Piktogramme. Eine große Modernisierungsmaßnahme war in den Jahren 1978 bis 1982 der Umbau von 200 Steuerwagen mit kleinem Führerstand (bekannt als Hasenkasten) mit dem sogenannten Karlsruher Kopf. Die Vorbilder waren in Freiburg im Breisgau zu Hause. Von dort wurden sie sowohl auf der Rheintalbahn zwischen Basel und Karlsruhe eingesetzt, aber auch auf der Höllentalbahn sowie dieselbespannt nach Breisach bzw. Elzach. Allgemeine Daten Kupplung: Schacht NEM 362 mit KK-Kinematik AC Radsatz Artikelnummer: 40196 Artikelnummer: 6200163 Inneneinrichtung: Mit Inneneinrichtung ausgestattet Spur: H0 Epoche: IV Bahngesellschaft: DB Elektrik Innenbeleuchtung Artikelnummer: 4000005 Spitzenlicht: 3-Spitzenlicht / 2-Schlussleuchten, fahrtrichtungsabhängig LED Spitzenlicht: Ja Innenbeleuchtung: Nachrüstbar Schnittstelle: Elektrische Schnittstelle für Triebfahrzeuge PluX22 Abmessungen Länge über Puffer: 303 mm99,67 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haberstock, Lothar: Kostenrechnung / Kostenrechnung IKostenrechnung / Kostenrechnung I , Einführung - mit Fragen, Aufgaben, Fallstudien und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: durchgesehene Auflage, Erscheinungsjahr: 20220401, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Haberstock, Lothar~Haberstock, Philipp, Auflage: 22015, Auflage/Ausgabe: durchgesehene Auflage, Seitenzahl/Blattzahl: 404, Abbildungen: mit zahlreichen Abbildungen und Tabellen, Keyword: Kostenartenrechnung; Kostenstellenrechnung; Kostenträgerrechnung; Prozesskostenrechnung; Deckungsbeitragsrechnung; Kostenmanagement; Controlling, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management, Fachkategorie: Betriebswirtschaftslehre, allgemein~Management und Managementtechniken, Bildungszweck: für die Hochschule, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 209, Breite: 139, Höhe: 24, Gewicht: 500, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2506043, Vorgänger EAN: 9783503191741 9783503106998 9783503083763 9783503060979 9783503050338, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,23,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ROCO TT Nahverkehrs-Steuerwagen, DB, Ep. IVNahverkehrs-Steuerwagen 2. Klasse mit Gepäckabteil „Silberling“, Gattung BDnrzf der Deutschen Bundesbahn. - Ausführung mit „Karlsruher Kopf“ - Einsatz in Wendezügen im Regional- und Nahverkehr - Mit Funktionsdecoder für Lichtwechsel weiß/rot im Analog- und Digitalbetrieb Allgemeine Daten Kupplung: Schacht NEM 358 mit KK-Kinematik Artikelnummer: 6280024 Inneneinrichtung: Mit Inneneinrichtung ausgestattet Spur: TT Epoche: IV Bahngesellschaft: DB Elektrik Innenbeleuchtung Artikelnummer: 4080001 Spitzenlicht: 3-Spitzenlicht / 2-Schlussleuchten, fahrtrichtungsabhängig LED Spitzenlicht: Ja Innenbeleuchtung: Nachrüstbar Stromsystem: DC Digital Digital-Decoder: Funktions-Decoder, On-Board Abmessungen Länge über Puffer: 220 mm69,99 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
-
Ist der Jahresabschluss die Bilanz?
Nein, der Jahresabschluss besteht aus mehreren Bestandteilen, von denen die Bilanz nur ein Teil ist. Der Jahresabschluss umfasst neben der Bilanz auch die Gewinn- und Verlustrechnung, den Anhang und den Lagebericht. Die Bilanz ist jedoch ein zentraler Bestandteil des Jahresabschlusses, da sie die finanzielle Situation eines Unternehmens zu einem bestimmten Zeitpunkt darstellt. Sie zeigt die Vermögenswerte, Schulden und das Eigenkapital des Unternehmens auf einen Blick. Der Jahresabschluss dient dazu, die wirtschaftliche Lage und die Entwicklung des Unternehmens transparent und nachvollziehbar darzustellen. **
-
Ist ein Jahresabschluss eine Bilanz?
Ja, ein Jahresabschluss beinhaltet neben der Bilanz auch die Gewinn- und Verlustrechnung sowie den Anhang. Die Bilanz ist ein Teil des Jahresabschlusses und gibt einen Überblick über die Vermögens- und Schuldenstruktur eines Unternehmens zu einem bestimmten Zeitpunkt. Sie zeigt, wie das Unternehmen finanziell dasteht und welche Vermögenswerte und Verbindlichkeiten es hat. Der Jahresabschluss dient dazu, die wirtschaftliche Lage und die Ertragskraft eines Unternehmens transparent darzustellen und ist daher für Investoren, Gläubiger und andere Stakeholder von großer Bedeutung. **
-
Wie wird die Abschreibung im Steuerrecht bezeichnet?
Wie wird die Abschreibung im Steuerrecht bezeichnet? In steuerrechtlichen Kontexten wird die Abschreibung oft als "Absetzung für Abnutzung" (AfA) bezeichnet. Diese ermöglicht es Unternehmen, den Wertverlust von Anlagegütern über deren Nutzungsdauer steuermindernd geltend zu machen. Die AfA ist ein wichtiger Bestandteil der steuerlichen Gewinnermittlung und dient dazu, die tatsächlichen betrieblichen Aufwendungen realistisch abzubilden. Durch die Abschreibung können Unternehmen ihre Steuerlast reduzieren und gleichzeitig ihre Investitionen in Anlagegüter steuerlich berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.