Domain hgbf.de kaufen?
Wir ziehen mit dem Projekt
hgbf.de um.
Sind Sie am Kauf der Domain
hgbf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hgbf.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **

Ähnliche Suchbegriffe für Neugeborenen
Top-Angebote
Produkte zum Begriff Neugeborenen:
-
Erich Schmidt Verlag Buchhaltung und JahresabschlussBuchhaltung ganz einfach! Dieses Lehr- und Arbeitsbuch ist verständlich geschrieben, darum besonders für Anfänger geeignet. Über 200 Abbildungen und Kontendarstellungen erleichtern den Einstieg in die Buchhaltung. Der große Übungsteil macht Sie fit für jede Prüfung: - 8 Musterklausuren mit Lösungen für die Klausurvorbereitung - 200 Multiple Choice-Aufgaben mit Lösungen für das Klausurtraining - Über 150 Übungsaufgaben mit Lösungen zum Vertiefen der Buchhaltungskenntnisse 16 Auflagen in 30 Jahren – mehr als 160.000 Studierende an Universitäten, Fachhochschulen und Berufsakademien haben erfolgreich nach dem „Döring/Buchholz“ Buchführung gelernt. Stimmen zum Buchhaltungsklassiker auf amazon.de: „Super Buch! Einfach und verständlich formuliert.“ (18.01.2020) „Tolle Erklärungen und Übungen!“ (25.09.2019) „Super zum Einsteigen (...) Ganz klare Empfehlung!“ (25.07.2017) „Die vielen Multiple-Choice-Fragen (…) dienen gut als Klausurvorbereitung.“ (05.11.2015) „Das beste Buch für Rechnungswesen.“ (18.03.15) „Mit 1,0 habe ich bestanden. Kaufen!“ (30.01.15)14,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Joolz Neugeborenen-Sitzauflage - Forest GreenDas Neugeborenen-Sitzauflage bietet von Anfang an extra Komfort und Schutz und verwandelt deinen Kinderwagensitz in einen gemütlichen Kokon, ideal für Eltern, die den Buggy von Geburt an nutzen. Das modulare Design passt sich dem Wachstum deines Babys an und bleibt bis zu 9 Monate bequem. Kompakt, zusammenklappbar mit dem Buggy und reisetauglich – eine clevere Lösung für den Alltag.40,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
-
Ist der Jahresabschluss die Bilanz?
Nein, der Jahresabschluss besteht aus mehreren Bestandteilen, von denen die Bilanz nur ein Teil ist. Der Jahresabschluss umfasst neben der Bilanz auch die Gewinn- und Verlustrechnung, den Anhang und den Lagebericht. Die Bilanz ist jedoch ein zentraler Bestandteil des Jahresabschlusses, da sie die finanzielle Situation eines Unternehmens zu einem bestimmten Zeitpunkt darstellt. Sie zeigt die Vermögenswerte, Schulden und das Eigenkapital des Unternehmens auf einen Blick. Der Jahresabschluss dient dazu, die wirtschaftliche Lage und die Entwicklung des Unternehmens transparent und nachvollziehbar darzustellen. **


Ist ein Jahresabschluss eine Bilanz?
Ja, ein Jahresabschluss beinhaltet neben der Bilanz auch die Gewinn- und Verlustrechnung sowie den Anhang. Die Bilanz ist ein Teil des Jahresabschlusses und gibt einen Überblick über die Vermögens- und Schuldenstruktur eines Unternehmens zu einem bestimmten Zeitpunkt. Sie zeigt, wie das Unternehmen finanziell dasteht und welche Vermögenswerte und Verbindlichkeiten es hat. Der Jahresabschluss dient dazu, die wirtschaftliche Lage und die Ertragskraft eines Unternehmens transparent darzustellen und ist daher für Investoren, Gläubiger und andere Stakeholder von großer Bedeutung. **
Wie wird die Abschreibung im Steuerrecht bezeichnet?
Wie wird die Abschreibung im Steuerrecht bezeichnet? In steuerrechtlichen Kontexten wird die Abschreibung oft als "Absetzung für Abnutzung" (AfA) bezeichnet. Diese ermöglicht es Unternehmen, den Wertverlust von Anlagegütern über deren Nutzungsdauer steuermindernd geltend zu machen. Die AfA ist ein wichtiger Bestandteil der steuerlichen Gewinnermittlung und dient dazu, die tatsächlichen betrieblichen Aufwendungen realistisch abzubilden. Durch die Abschreibung können Unternehmen ihre Steuerlast reduzieren und gleichzeitig ihre Investitionen in Anlagegüter steuerlich berücksichtigen. **
Top-Angebote
Produkte zum Begriff Neugeborenen:
-
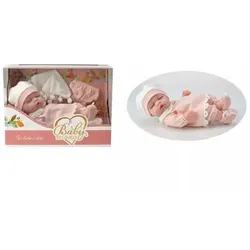
Neugeborenen-Spielpuppe – 25 cmDie Neugeborenen-Puppe – 25 cm ist das perfekte erste „Baby“ für Kinder, um sich darum zu kümmern, es in den Schlaf zu wiegen, anzuziehen und zu umsorgen. Die Puppe ist sehr detailliert gestaltet. Ihr Gesicht zeigt feine Züge, sie liegt mit geschlossenen Augen in einer Schlafposition. Die Puppe ist ca. 25 cm lang und damit auch für kleine Kinderhände gut zu greifen. Sie trägt ein weiches, rosafarbenes Kleidchen mit passender Unterhose und Schuhen. Auf dem Kopf hat sie ein Mützchen, das mit dem Outfit harmoniert. In der Schachtel befindet sich außerdem eine weiche, kleine Decke mit Pompon-Rand, die das „Zu-Bett-Bringen“ noch gemütlicher macht. Das Material der Puppe ist laut Herstellerreihe Kunststoff / Vinyl, die Kleidung besteht aus Textil. Die Vinyloberfläche lässt sich leicht sauber halten und kann mit einem feuchten Tuch abgewischt werden. Die Textilkleidung ist abnehmbar, sodass Kinder die Puppe umziehen und die Sachen mit anderer Puppenkleidung (ähnlicher Größe) kombinieren können. Dieser Puppentyp ist ideal für Rollenspiele. Er hilft Kindern, fürsorgliche Rollen nachzuspielen: Füttern, Schlafenlegen, Wickeln, Wiegen. Er fördert Empathie, soziale Kompetenzen und die Feinmotorik. Der leise schlafende Gesichtsausdruck vermittelt Ruhe und ist auch vor dem Zubettgehen eine gute Wahl zum Spielen. Produkteigenschaften: Lebensechte, schlafende Neugeborenen-Puppe Länge: ca. 25 cm Detailreiche Gestaltung von Gesicht und Körper Abnehmbare, rosafarbene Textilkleidung mit Mütze und Schuhen Mit weicher Decke zum Kuscheln und Spielen Material: Kunststoff / Vinyl-Puppe, Textilkleidung Ideal für Rollenspiele und fürsorgliches Spielen Fördert Empathie und soziale Fähigkeiten Angenehme, handliche Größe auch für kleinere Kinder In Geschenkverpackung – auch als Präsent hervorragend geeignet Verpackungsgröße: 25 x 13,5 x 18,5 cm13,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Neugeborenen-Spielpuppe – 30 cmDie Neugeborenen-Puppe – 30 cm ist die perfekte Wahl, wenn du für dein Kind eine liebevolle, zum Kuscheln einladende erste Puppe suchst. Im Set ist eine ca. 30 cm große Neugeborenen-Puppe enthalten, mit lebensechten Gesichtszügen und fein ausgearbeiteten Details. Der Puppenkörper ist weich, Kopf, Arme und Beine bestehen aus Kunststoff / Vinyl, sodass die Puppe den täglichen Spielabenteuern gut standhält. Im Gesicht sowie an Händen und Füßen sind hübsch ausgearbeitete Fältchen und kleine Fingerchen zu sehen, die das Spielerlebnis noch realistischer machen. Die Puppe trägt ein rosafarbenes Kleidchen mit weißer Spitzendekoration und Schleife, dazu eine passende Mütze und Söckchen. Zum Set gehören außerdem eine Windel und eine kleine Stoffdecke, sodass Kinder sich um die Puppe kümmern, sie zudecken, ins Bett bringen und wickeln können. Das Spielzeug ist ideal für Rollenspiele: Es hilft Kindern, die Rolle der fürsorglichen Eltern nachzuspielen, fördert die Empathie, den emotionalen Ausdruck und die sozialen Fähigkeiten. Die Puppe liegt gut in der Hand und ist durch ihre Größe auch für kleinere Kinder bequem zu halten. Produkteigenschaften: Neugeborenen-Puppe, ca. 30 cm Lebensechtes Aussehen, detailreich gestaltetes Gesicht und Körper Weicher Körper, Kopf, Arme und Beine aus Kunststoff / Vinyl Rosafarbenes Kleid mit weißer Spitze und Schleife Passende Mütze und Söckchen Windel und kleine Decke für fürsorgliches Spielen Ideal für Rollenspiele und zum Einüben fürsorglicher Rollen Fördert die Empathie, die sozialen Fähigkeiten und die Feinmotorik Empfohlenes Alter: ab 18 Monaten Verpackungsgröße: 32 x 15 x 22 cm19,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Erich Schmidt Verlag Buchhaltung und JahresabschlussBuchhaltung ganz einfach! Dieses Lehr- und Arbeitsbuch ist verständlich geschrieben, darum besonders für Anfänger geeignet. Über 200 Abbildungen und Kontendarstellungen erleichtern den Einstieg in die Buchhaltung. Der große Übungsteil macht Sie fit für jede Prüfung: - 8 Musterklausuren mit Lösungen für die Klausurvorbereitung - 200 Multiple Choice-Aufgaben mit Lösungen für das Klausurtraining - Über 150 Übungsaufgaben mit Lösungen zum Vertiefen der Buchhaltungskenntnisse 16 Auflagen in 30 Jahren – mehr als 160.000 Studierende an Universitäten, Fachhochschulen und Berufsakademien haben erfolgreich nach dem „Döring/Buchholz“ Buchführung gelernt. Stimmen zum Buchhaltungsklassiker auf amazon.de: „Super Buch! Einfach und verständlich formuliert.“ (18.01.2020) „Tolle Erklärungen und Übungen!“ (25.09.2019) „Super zum Einsteigen (...) Ganz klare Empfehlung!“ (25.07.2017) „Die vielen Multiple-Choice-Fragen (…) dienen gut als Klausurvorbereitung.“ (05.11.2015) „Das beste Buch für Rechnungswesen.“ (18.03.15) „Mit 1,0 habe ich bestanden. Kaufen!“ (30.01.15)14,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
Ähnliche Suchbegriffe für Neugeborenen
-
Joolz Neugeborenen-Sitzauflage - Forest GreenDas Neugeborenen-Sitzauflage bietet von Anfang an extra Komfort und Schutz und verwandelt deinen Kinderwagensitz in einen gemütlichen Kokon, ideal für Eltern, die den Buggy von Geburt an nutzen. Das modulare Design passt sich dem Wachstum deines Babys an und bleibt bis zu 9 Monate bequem. Kompakt, zusammenklappbar mit dem Buggy und reisetauglich – eine clevere Lösung für den Alltag.40,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haberstock, Lothar: Kostenrechnung / Kostenrechnung IKostenrechnung / Kostenrechnung I , Einführung - mit Fragen, Aufgaben, Fallstudien und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: durchgesehene Auflage, Erscheinungsjahr: 20220401, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Haberstock, Lothar~Haberstock, Philipp, Auflage: 22015, Auflage/Ausgabe: durchgesehene Auflage, Seitenzahl/Blattzahl: 404, Abbildungen: mit zahlreichen Abbildungen und Tabellen, Keyword: Kostenartenrechnung; Kostenstellenrechnung; Kostenträgerrechnung; Prozesskostenrechnung; Deckungsbeitragsrechnung; Kostenmanagement; Controlling, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management, Fachkategorie: Betriebswirtschaftslehre, allgemein~Management und Managementtechniken, Bildungszweck: für die Hochschule, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 209, Breite: 139, Höhe: 24, Gewicht: 500, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2506043, Vorgänger EAN: 9783503191741 9783503106998 9783503083763 9783503060979 9783503050338, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,23,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
-
Ist der Jahresabschluss die Bilanz?
Nein, der Jahresabschluss besteht aus mehreren Bestandteilen, von denen die Bilanz nur ein Teil ist. Der Jahresabschluss umfasst neben der Bilanz auch die Gewinn- und Verlustrechnung, den Anhang und den Lagebericht. Die Bilanz ist jedoch ein zentraler Bestandteil des Jahresabschlusses, da sie die finanzielle Situation eines Unternehmens zu einem bestimmten Zeitpunkt darstellt. Sie zeigt die Vermögenswerte, Schulden und das Eigenkapital des Unternehmens auf einen Blick. Der Jahresabschluss dient dazu, die wirtschaftliche Lage und die Entwicklung des Unternehmens transparent und nachvollziehbar darzustellen. **
-
Ist ein Jahresabschluss eine Bilanz?
Ja, ein Jahresabschluss beinhaltet neben der Bilanz auch die Gewinn- und Verlustrechnung sowie den Anhang. Die Bilanz ist ein Teil des Jahresabschlusses und gibt einen Überblick über die Vermögens- und Schuldenstruktur eines Unternehmens zu einem bestimmten Zeitpunkt. Sie zeigt, wie das Unternehmen finanziell dasteht und welche Vermögenswerte und Verbindlichkeiten es hat. Der Jahresabschluss dient dazu, die wirtschaftliche Lage und die Ertragskraft eines Unternehmens transparent darzustellen und ist daher für Investoren, Gläubiger und andere Stakeholder von großer Bedeutung. **
-
Wie wird die Abschreibung im Steuerrecht bezeichnet?
Wie wird die Abschreibung im Steuerrecht bezeichnet? In steuerrechtlichen Kontexten wird die Abschreibung oft als "Absetzung für Abnutzung" (AfA) bezeichnet. Diese ermöglicht es Unternehmen, den Wertverlust von Anlagegütern über deren Nutzungsdauer steuermindernd geltend zu machen. Die AfA ist ein wichtiger Bestandteil der steuerlichen Gewinnermittlung und dient dazu, die tatsächlichen betrieblichen Aufwendungen realistisch abzubilden. Durch die Abschreibung können Unternehmen ihre Steuerlast reduzieren und gleichzeitig ihre Investitionen in Anlagegüter steuerlich berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.